Brama garażowa a ulga termomodernizacyjna to temat, którym coraz częściej interesują się inwestorzy planujący wymianę starej konstrukcji na coś bardziej nowoczesnego. Taka inwestycja to nie tylko realne obniżenie rachunków za ogrzewanie, ale również szansa na odzyskanie części poniesionych wydatków w corocznym rozliczeniu PIT. Zanim jednak przejdziesz do wymiany stolarki, koniecznie zapoznaj się z warunkami, jakie trzeba spełnić, aby urząd skarbowy nie zakwestionował odliczenia. Wszystkie wskazówki na ten temat znajdziesz poniżej.
Kiedy brama garażowa kwalifikuje się do ulgi termomodernizacyjnej?
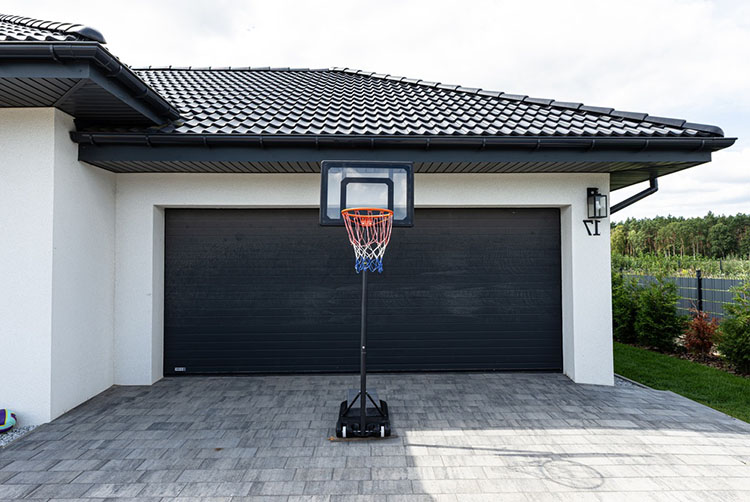
Najważniejszym kryterium jest usytuowanie garażu w bryle budynku jednorodzinnego. Jeżeli stanowi on integralną część domu, wymiana bramy wpisuje się w katalog przedsięwzięć modernizacyjnych, gdyż wpływa na bilans energetyczny obiektu. Garaże wolnostojące są traktowane jako samodzielne budynki gospodarcze, dlatego są wyłączone z omawianej ulgi.
Trzeba też podkreślić, że ulga termomodernizacyjna dotyczy wyłącznie istniejących już budynków, oddanych do użytkowania. Nie można z niej skorzystać podczas budowy domu ani w przypadku inwestycji, która formalnie nie została jeszcze zakończona w nadzorze budowlanym. Urząd skarbowy konsekwentnie podkreśla, że celem ulgi jest wsparcie modernizacji budynku, a nie finansowanie nowej budowy.
Odliczeniu poniesionych wydatków podlega wymiana starej, nieszczelnej bramy na nową konstrukcję, która zmniejsza straty ciepła w bryle budynku. Nie chodzi więc o wymianę np. dla celów estetycznych, ale o działanie w celu poprawy parametrów energetycznych domu.
Wymagania techniczne – współczynnik przenikania ciepła (U)
Nie wystarczy sama nowa brama garażowa – ulga termomodernizacyjna wymaga spełnienia konkretnych norm technicznych. Zgodnie z Warunkami Technicznymi brama musi charakteryzować się odpowiednio niskim współczynnikiem przenikania ciepła (U), wyrażanym w W/(m²*K). Aby możliwe było skorzystanie z ulgi termomodernizacyjnej, wartość nie może przekraczać 1,3 W/(m²*K).
Kluczową rolę w uzyskaniu odpowiednich parametrów cieplnych odgrywa budowa panelu bramy. Segmenty wypełnione pianką poliuretanową o grubości 40 mm lub 60 mm zapewniają bardzo dobrą izolacyjność. Istotne są także uszczelnienia obwodowe. Odpowiadają one za eliminację mostków termicznych na styku skrzydła z podłożem i ościeżnicą.
Jednak nawet najlepsza brama garażowa nie spełni swojej roli, jeśli zostanie źle zamontowana. W wyeliminowaniu mostków termicznych ważną rolę odgrywa też tzw. ciepły montaż. To prawidłowe osadzenie ościeżnicy, z zastosowaniem właściwych materiałów izolacyjnych i uszczelniających wokół otworu montażowego. Ta kwestia bywa niedoceniana, a w praktyce decyduje o tym, czy wymiana bramy garażowej rzeczywiście realizuje cel ulgi termomodernizacyjnej.
Czy ulga obejmuje drzwi boczne, automatykę i usługę montażu?
Ulga termomodernizacyjna – co można odliczyć: drzwi boczne
Jeżeli garaż znajduje się w bryle budynku i ma dodatkowe drzwi boczne umieszczone w zewnętrznej ścianie, ich wymiana wpisuje się w zakres ulgi termomodernizacyjnej. Nowy model musi być energooszczędny i przyczyniać się do ograniczenia strat ciepła.
Automatyka do bramy garażowej
Automatyka zakupiona razem z bramą może zostać uznana jako koszt towarzyszący inwestycji termomodernizacji – pod warunkiem, że jest elementem wpływającym na szczelność konstrukcji. Może np. mieć wpływ na lepszy docisk skrzydła do uszczelek.
Usługa montażu
To bardzo ważna informacja: odliczeniu podlega nie tylko sam zakup bramy garażowej, ale i usługa montażu. Warunkiem jest udokumentowanie jej fakturą, najlepiej wystawioną łącznie z zakupem materiałów lub jako osobna pozycja.
Procedura rozliczenia w PIT i niezbędne dokumenty
Skorzystanie z ulgi termomodernizacyjnej wymaga zachowania odpowiedniej dokumentacji i prawidłowego wypełnienia formularzy. Podstawą jest imienna faktura VAT wystawiona na właściciela lub współwłaściciela nieruchomości, w której realizowana jest inwestycja. Zaleca się, aby dostawca bramy dołączył dodatkowo Deklarację Właściwości Użytkowych potwierdzającą parametry cieplne.
Odliczenia dokonuje się poprzez wypełnienie załącznika PIT/O. Dołącza się go do właściwej deklaracji podatkowej, w zależności od formy rozliczenia może to być:
- PIT-37,
- PIT-36,
- PIT-36L,
- PIT-28.
W załączniku należy wskazać łączną kwotę wydatków poniesionych na inwestycję termomodernizacyjną w danym roku podatkowym. Maksymalna kwota odliczenia wynosi 53 000 zł na jednego podatnika. W przypadku małżonków będących współwłaścicielami nieruchomości limit ten przysługuje każdemu z nich osobno, a więc w praktyce mają możliwość odliczenia do 106 000 zł. Jeżeli inwestycja była finansowana z dotacji lub innego programu wsparcia, odliczeniu podlega ta część wydatków, którą podatnik pokrył z własnych środków.
Brama garażowa a ulga termomodernizacyjna – podsumowanie i rola producenta
Ulga termomodernizacyjna to szansa na odzyskanie części środków zainwestowanych w zakup nowej bramy garażowej, a tym samym w ciepły i energooszczędny dom. Inwestycja musi jednak spełniać wszystkie warunki:
- garaż znajduje się w bryle budynku,
- dom jest już oddany do użytkowania,
- nowa brama realnie ogranicza straty ciepła i ma potwierdzającą to dokumentację techniczną.
W tym miejscu nie do przecenienia jest rola producenta. Solidny dostawca bram garażowych (np. taki jak BramTECH) nie tylko zaproponuje model o odpowiednim współczynniku przenikania ciepła, ale też zapewni komplet niezbędnych dokumentów. Ważny jest również dobrze przeprowadzony montaż dający gwarancję, że deklarowane parametry techniczne przełożą się na odczuwalne oszczędności na ogrzewaniu oraz bezpieczne, niepodważalne rozliczenie w deklaracji PIT.
Brama garażowa: Budownictwo . Sadurski.com
Zobacz też:
>
>